El ferrocarril ante el nuevo mapa de la automoción en España

La industria del automóvil en España vive en estos momentos una profunda transformación. Como segundo fabricante de vehículos de Europa y noveno del mundo, el sector representa el 7,1% del PIB nacional y aporta el 13,2% de las exportaciones del país. Sin embargo, con el auge del coche eléctrico y la reorganización de las cadenas de suministro europeas, el reto radica en cómo mover millones de toneladas de piezas y coches terminados de forma ágil, competitiva y sostenible. Ahí es donde el transporte de mercancías por tren entra en la ecuación.

Dos millones de coches rumbo a Europa

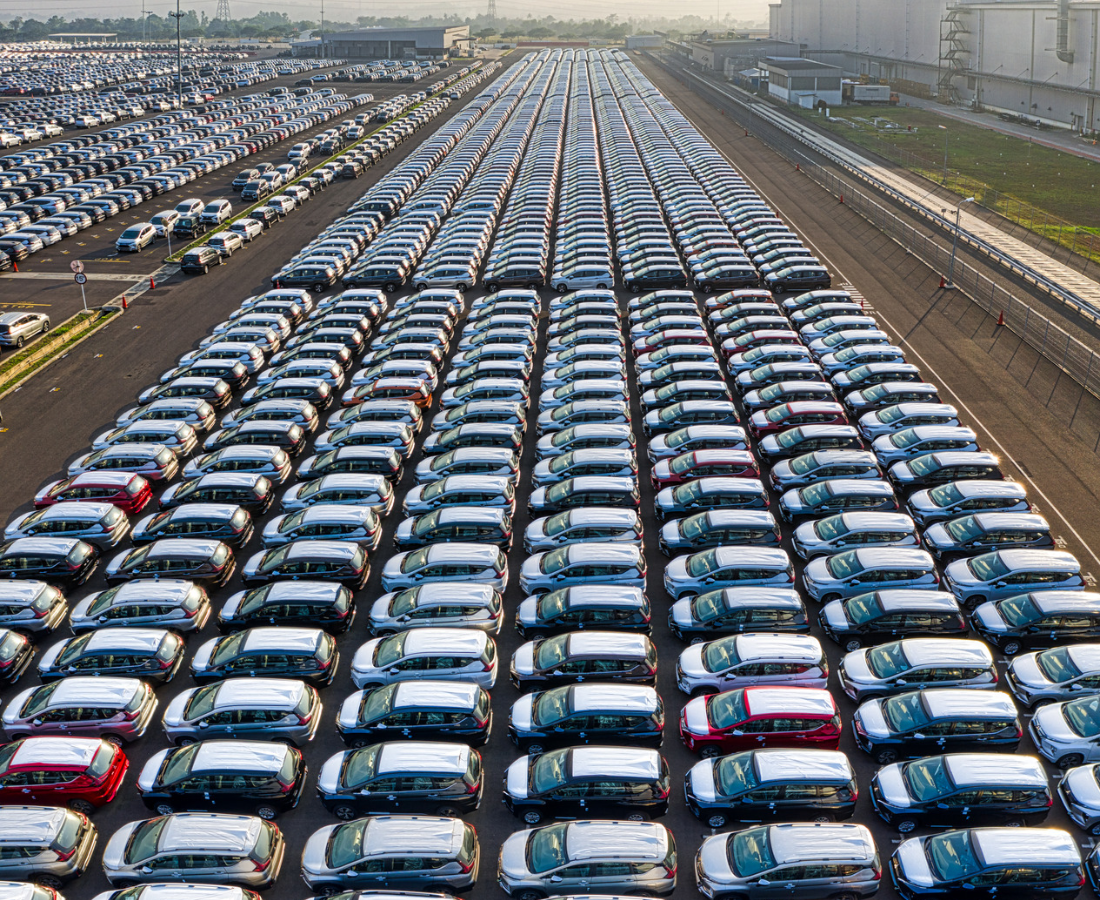
Para entender la oportunidad que se presenta ante el sector logístico español, conviene mirar las cifras de producción y comercio exterior que maneja Anfac, la Asociación Española de Fabricantes de Automóviles y Camiones. En 2025, las plantas españolas fabricaron 2,27 millones de vehículos. La característica esencial de esta industria es que la mayoría de su producción tiene como destino otros mercados, ya que el 85,8% de los coches se exporta.

De todo ese volumen exportado, el 92,6% va a parar a otros países europeos, con Alemania al frente como principal comprador (absorbe por sí sola el 17,4 % del total producido en España). Las plantas de nuestro país dependen directamente de las ventas en Europa para mantener su actividad, por lo que el transporte transfronterizo es una de las arterias vitales para el sector.

Las perspectivas para los próximos años confirman, además, un repunte industrial significativo. Tras el proceso de adaptación de las plantas para albergar modelos electrificados, la industria mira hacia un nuevo ciclo de crecimiento. A través del Plan España Auto 2030 (impulsado por Anfac junto al Ministerio de Industria, Sernauto y el conjunto del sector), el objetivo estratégico es elevar el valor añadido de la automoción desde los 85.000 millones de euros actuales hasta los 120.000 millonesde euros, acompañando el objetivo de recuperar progresivamente el ritmo de producción hacia los 3 millones de vehículos al año. 

El comisionado para el Corredor Atlántico, José Antonio Sebastián, apuntaba también al crecimiento de esta industria en nuestro país en los próximos años durante su intervención en la inauguración de la nueva terminal ferroviaria de Autoflotas en Calaf: “El sector del automóvil en España va a recuperar en los próximos años el pulso que tenía hace un tiempo (…) Vamos a volver a fabricar esos 3 millones de vehículos que producíamos en su momento, pero para llegar a esos 3 millones hace falta seguir apostando por el ferrocarril para poder transportarlos”.

“Lo más importante es que esta inversión llega en el momento oportuno: España va a ser el hub de distribución de automóviles del sur de Europa”.

Los polos logísticos de la industria del automóvil

Almussafes y Sagunto Comunidad Valenciana

La planta de Ford en Almussafes afronta una nueva etapa industrial con el anuncio de nuevos modelos de Ford y Geely a partir de 2028, que se sumarán al Kuga. En Sagunto, PowerCo, filial del Grupo Volkswagen, desarrolla una gigafactoría de baterías cuya puesta en funcionamiento está prevista para finales de 2027. A estas inversiones se suma la nueva terminal logística de Toyota en el puerto de Sagunto, destinada a la distribución de vehículos nuevos de las marcas Toyota y Lexus. 

Zaragoza, Figueruelas y Pedrola Aragón

La fábrica de Stellantis en Figueruelas ha incorporado la producción del Leapmotor B10 y tiene prevista la fabricación del B05 a partir de 2027. Paralelamente, el Proyecto TORO, impulsado por la joint venture al 50 % entre Stellantis y el gigante chino CATL, contempla la implantación de una gigafactoría de baterías en Figueruelas y Pedrola. Este desarrollo industrial se complementa con la actividad logística de Zaragoza y su plataforma PLAZA. 

Martorell y Barcelona Cataluña

Martorell mantiene su papel como uno de los principales centros de fabricación del Grupo Volkswagen en España, con la transformación de sus instalaciones para la producción de vehículos eléctricos. En Barcelona, la antigua fábrica de Nissan en Zona Franca ha recuperado la actividad industrial con Ebro (perteneciente al grupo EV Motors) y el gigante automovilístico chino Chery, que han invertido en la modernización y ampliación de las líneas de producción. 

Landaben y Pamplona Navarra

La fábrica de Volkswagen Navarra ha culminado su transformación hacia la electrificación con el inicio de la producción del Škoda Epiq y el Volkswagen ID. Cross, que se fabrican junto a los modelos T-Cross y Taigo. 

Valladolid y Palencia Castilla y León

Renault ha anunciado una inversión de 600 millones de euros para sus instalaciones españolas entre 2026 y 2030, que contempla la adjudicación de cinco nuevos modelos: tres para Palencia y dos para Valladolid. El plan incluye la introducción de una plataforma eléctrica en Palencia y una nueva línea de montaje de baterías en Valladolid. 

Vigo y Ferrol-As Pontes Galicia

Stellantis mantiene en Vigo uno de los principales centros de fabricación de vehículos del país, acompañado de una importante industria auxiliar. A este polo se suma el proyecto industrial de la compañía china Saic Motor en Ferrol y As Pontes, declarado Proyecto Industrial Estratégico por la Xunta en 2026, que contempla una instalación de fabricación de automóviles en el puerto exterior de Ferrol y un centro industrial y logístico en As Pontes. 

Vitoria-Gasteiz y Álava País Vasco

Mercedes-Benz mantiene en Vitoria uno de sus principales centros de fabricación de vehículos comerciales ligeros, respaldado por un tejido especializado de proveedores y empresas de componentes de automoción. 

Linares Andalucía

Las instalaciones históricas de Santana en Linares están recuperando actividad industrial vinculada al ensamblaje de vehículos, con la nueva etapa de Santana Motors y otros proyectos empresariales orientados a la fabricación y comercialización de vehículos.

Junto a estos centros, en Extremadura (Navalmoral de la Mata) está previsto que se implante una nueva gigafactoría de baterías de la multinacional nipona AESC (propiedad del grupo chino Envision), proyectada para finales de 2028.

La ubicación -en muchos casos histórica- de estos polos responde a la disponibilidad de suelo industrial cualificado, tejido auxiliar especializado y, de forma prioritaria, la cercanía a corredores de transporte que permitan dar salida tanto al mercado nacional como a los puertos de exportación. 

El ferrocarril, aliado estratégico del coche

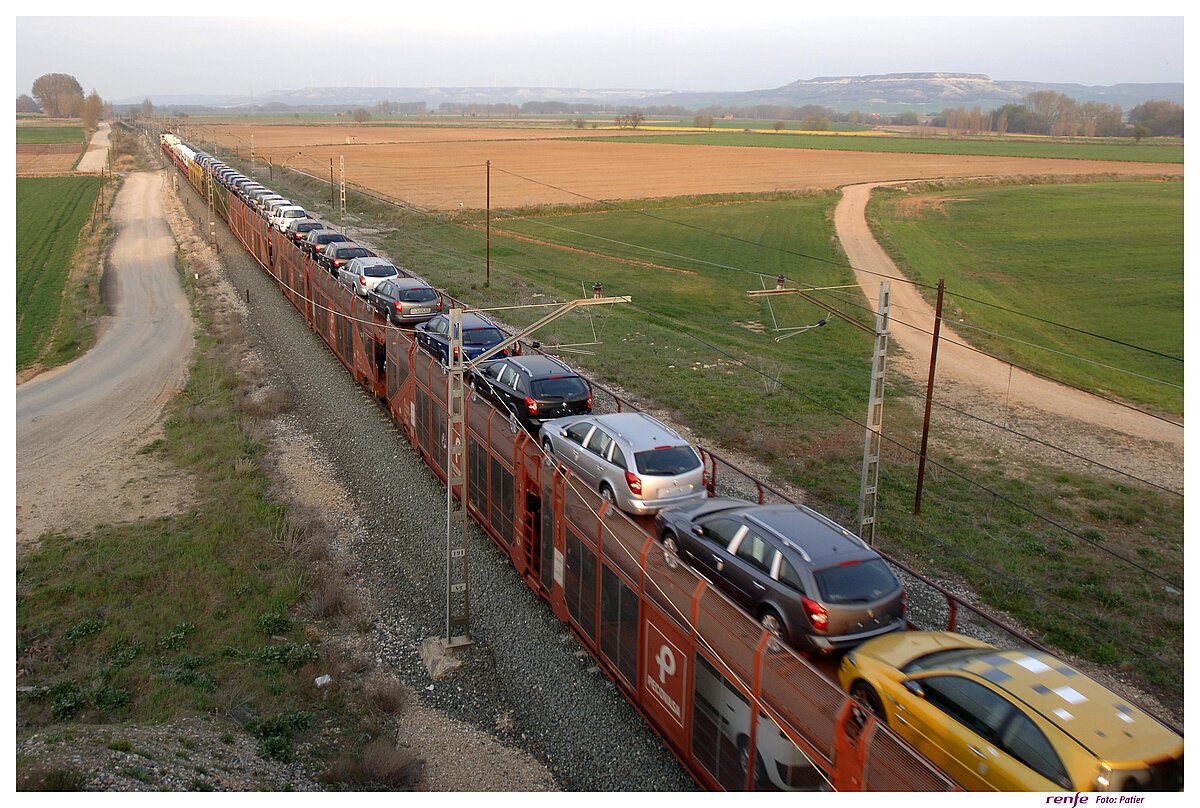
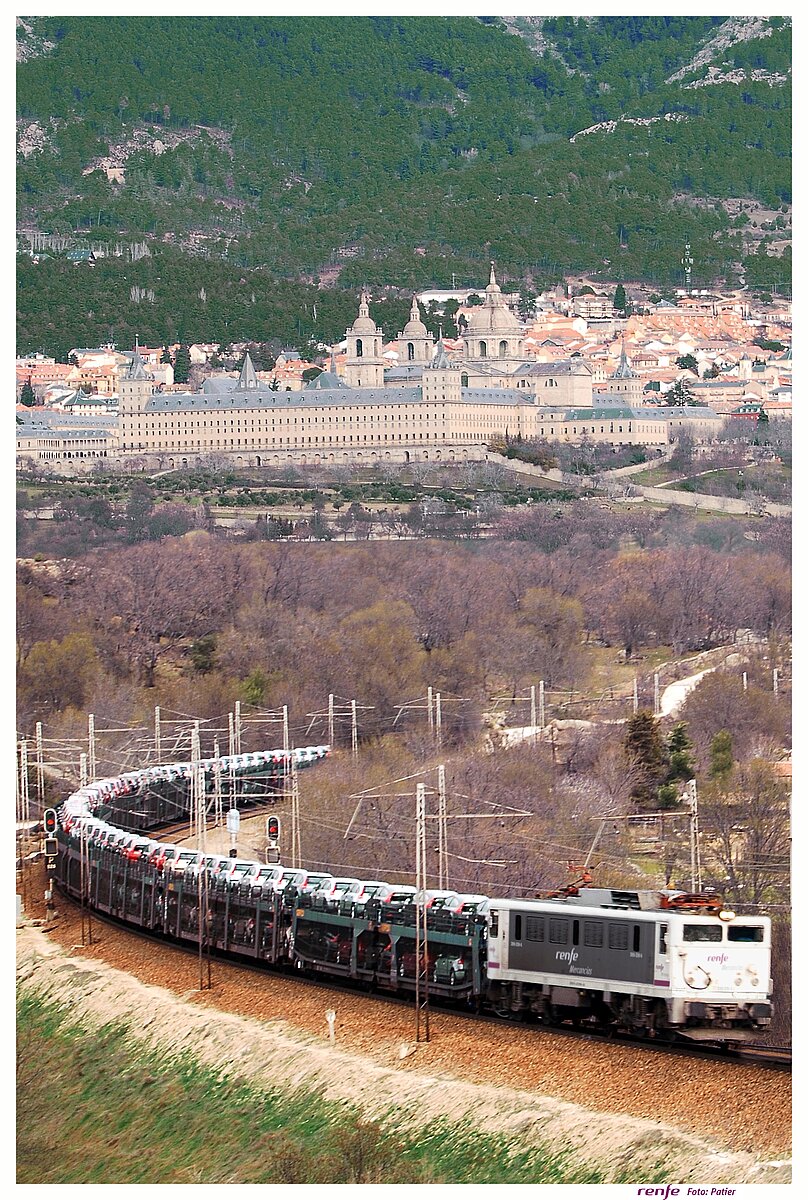
Fotografía de un Tren de mercancías a su paso por Madrid

El movimiento total de vehículos en España alcanzó en el último ejercicio un volumen de 5.129.395 unidades, lo que supuso un crecimiento del 7,2% respecto al año anterior y la primera vez que se rebasó la barrera de los 5 millones desde la pandemia. Dentro del mapa de la logística automovilística, el transporte marítimo mantuvo la mayor cuota modal con un 50,7% del total, seguido por la carretera con un 37,4% y el ferrocarril con un 11,9%, según los últimos datos de Anfac.

A pesar de los reajustes temporales motivados por las intensas obras de mejora en la infraestructura ferroviaria, el tren se consolidó como un pilar fundamental del transporte de superficie, concentrando el 24,2% de todos los vehículos trasladados por medios terrestres. Además, demostró su valor estratégico en la conexión entre las plantas de producción y los puertos, absorbiendo el 37,5% de los vehículos destinados a la exportación marítima.

En el ámbito del abastecimiento de piezas y componentes para las cadenas de montaje, los fabricantes de vehículos otorgan al transporte nacional de componentes por ferrocarril una valoración de 4,2 puntos sobre 5 en la prevención de daños sobre la mercancía, tal y como refleja el último informe de Valoración Logística de Anfac. El tren registra también valoraciones muy positivas en el cumplimiento de los planes de transporte y en la flexibilidad para adaptar el propio plan de transporte en función de las necesidades de la marca.

Para la industria de la automoción, el ferrocarril ofrece otras ventajas competitivas ligadas al traslado de grandes volúmenes de carga en corredores de alta densidad y a la descarbonización de sus cadenas de suministro. La firme apuesta del sector por este modo se articula a través del Acuerdo de Colaboración entre ADIF y Anfac, vigente hasta 2030, que coordina grupos de trabajo específicos por corredor para resolver cuellos de botella y priorizar las inversiones de infraestructura necesarias.

Una industria que genera nuevas oportunidades

El margen de crecimiento para el transporte ferroviario de mercancías en el sector del automóvil es amplio y cuenta con un diagnóstico claro por parte de los fabricantes. Según el mismo informe anteriormente citado, las marcas señalan que los principales incentivos para elevar sus volúmenes sobre raíles serían la reducción de costes logísticos —prioridad destacada por el 69,9% de las marcas— y el incremento de la flexibilidad horaria y de capacidad de la red —señalada por el 64,3%—.

Para dar respuesta a esta demanda, la estrategia gubernamental se orienta hacia el objetivo de elevar la cuota modal del transporte de mercancías por ferrocarril desde el 4% actual hasta el 10% a escala nacional, apoyando el desarrollo de la red e infraestructuras intermodales clave.

En el plano técnico, las actuaciones en marcha para la electrificación de vías, la ampliación de gálibos para vagones portacoches y la adaptación de apartaderos para trenes de 750 metros constituyen la base operativa imprescindible. A medida que la producción española recupere el ritmo hacia los tres millones de vehículos, estas infraestructuras permitirán que el ferrocarril absorba de forma natural y competitiva una cuota de mercado cada vez mayor. 

Escrito por